


セミナー会場へ老婦人が訪ねてこられました。
「先生は退職金の専門だとお聞きしたのですが….」
「どうされたのですか?」
「実は20数年前に金属加工業をやっていた主人が脳溢血で死亡し、幸いにも家内工業みたいなもので、私も結婚以来一緒に働さ、加工技術も手についておりましたので、今日迄、従業員も雇いやってきました。」
「それで」
「私も70歳。もう退職すべきと決めました。剰余金もそれなりに溜まり、退職金をいただきたいと思い、先生の著書を見ると退職金も1億円ぐらいは頂けるものと税理士に相談しました。すると税理士は、『そんな多額な退職金は当局が否認して、税務調査も入り大変な事になる。退職するなら株式は全部譲りなさい。取締役にも残れませんよ』というのですよ。株式は譲りたくてもすくには譲れません。完全に私が会社から引いては取引先も困りますし…。」
というお困り事なのです。
世には困った税理士が存在しているのですね。代表権を譲り社長職を降りたからと言って、給与を半分以下にして平取締役に残れますし、持株式も全部ゼロにする必要はありません。なぜ 長い税務顧問先を大切にして相談にのってあげないのでしょうか?
私の所には税理士の判断がおかしいと言って実に多くの相談があるのです。
最近一番多いのは即時償却の相談です。
「そんなに一気に一年で全額落とさなくても最後は一緒でしょう。」
「最終純利益が赤字になりますよ ! 銀行は当社をどう見ると思いますか?」
「収益が一気に悪く見えますよ。税務当局から目を付けられますよ!」
などです。
私たちが勧める即時償却をして会社体力を強化、キャッシュフローを良くしようとする考えとは真っ向反対で、即時償却のBやCをやる方法を知らない。まして、本年に始まる全額即時償却を知らない税理士がいらっしゃいます。知っていても1円の得にもならないから面倒な仕事をしたくないからなのでしょうか。
本年秋以降、什器設備建物が全額即時償却可能になる、法人税改正が実施されるのです。
私達ICOは、使える金・借入金に返済原資(キャッシュフロー)を高めて一日でも早く無借金となるようお手伝いしてきました。
キャッシュフローは減価償却+営業利益だけだと思っておられる経営者がほとんどですが、それ以外に特別損失があるのです。
今回の全額即時償却は、正に特別損失なのです。
銀行の目は営業利益高・率に目が行き、決して最終利益など眼中にはありません!
熊本地震の経営者にお見舞いを申し上げると、
「家族・社員全員無事でした。お見舞いありがとうございます。工場の方に被害が発生しましたが、この機会に特損を出して節税を図ります」
との返事がありました。
繰延損失は10年間も使えて税負担が減るのです。B/Sの左側の総資産勘定科目の中身を見て、ムダなものは損失を早くはきだすべきです。
顧問税理士は、決して特損を出すアドバイスはやりません。
収益性指標は、 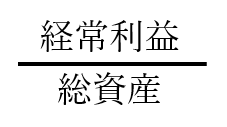 です。分母の経常利益を上げて、総資産を下げればいいのです。