
2026年6月16日、日本銀行は31年ぶりに、政策金利を1.0%へ上げることを決定しました。政策金利は国が定める基本金利で、この数字が銀行金利などに影響を及ぼします。銀行を取り巻く環境は変わりました。中小企業には、その変化を見据えた対策が必要なのです。
1.タイボ(TIBOR)が1.0%を超え始めた
タイボ(TIBOR)は、東京の銀行間での貸し借りによる、いわゆるコール市場の日々の変動金利です。Tokyo InterBanking Offered Rateの頭文字をとって、タイボと呼ばれています。融資の際に、タイボ(TIBOR)+スプレッド(上乗せ金利)の形で融資金利の条件として使われます。
長らく1.0%未満だったタイボ(TIBOR)が、2026年6月4日、1.037%と、ついに1.0%を超えました。その後も上がり続け、直近の7月31日では、1.14427%です。1995年にタイボの数値が公表開始されて以来、1.0%を超えていたのは、1997年12月から約1ケ月弱の期間です。タイボが1.0%を超えたのも、ほぼ30年ぶりのことなのです。つまり、タイボ(TIBOR)はまだまだ上がる。そう思っておいたほうがよいのです。
ここ3年、日本国内での設備投資による資金調達は増加傾向です。資金需要が大きくなり、銀行はカネ余りではなくなったのです。銀行の株価は軒並み上がり、業績もどんどん向上しています。デフレ期とは、銀行をとりまく環境が大きく変わった、ということを認識したうえで、今後の資金調達対策に取り組んでほしいのです。
2.それでもタイボ(TIBOR)+スプレッドにしなさい
「タイボが今後も上がるなら、変動よりも固定のほうがよいのではないでしょうか?」という声を経営者からいただくことがあります。私たちは、
「それでも、タイボ(TIBOR)+スプレッドにしなさい。」と申し上げています。
確かにタイボ(TIBOR)は、今後もまだ上がる傾向でしょう。しかし、それを見込んで設定されるのが、固定金利です。今の相場よりも、かなり高い金利を提示してきます。金利が上がる局面では、銀行は高い金利で固定にしたいのです。
「今後、金利は上がるので、固定にしておいたほうがいいですよ。」
と銀行は提案してきます。そう言われると、多くの経営者は「そうか。」と思ってしまいがちになるのです。
しかし、タイボ(TIBOR)が上がるといっても、政策金利の上がる幅と、ほぼ変わらない程度に上がるのです。今の日本銀行を見ていると、そんなに急激に政策金利を上げることは、絶対にないと思われるのです。それに、決算書を磨いて銀行格付け(スコアリング)を良くしておけば、常に相場よりも低い金利になります。固定で高い金利を先払いさせられるよりも、キャッシュアウトは絶対に少なく収まるのです。
デフレであろうと、インフレであろうと、その時の相場よりも低く資金調達できるかどうかが大切です。そのためには、銀行格付け(スコアリング)の仕組みを知り、決算期ごとに決算書を磨いて、調達金利を低くできるようにしておくことが、最も有効な金利対策となるのです。
3.過剰な現預金は絶対に持つな
「手元の現預金が多いと、それだけで安心できます。」と言って、銀行借入までして現預金を抱えている会社が、いまだにあります。その類の社長は、こうも言っていました。
「今の金利程度なら、払ってもそう大きな影響はありません。」
しかし、今はインフレ期で金利も上昇しています。それでも余計な金利を払ってまで、現預金を抱えるのでしょうか。
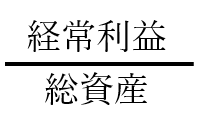
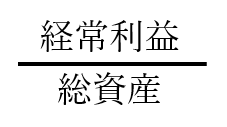
貸借対照表の現預金は、流動資産です。稼ぐための道具です。私たちICOでは、「総資産を使って経常利益10%以上を稼ぎなさい。」と申し上げています。それが、総資産経常利益率=ROAです。
なのに、銀行から借りてまで抱えた現預金は、稼ぐどころか、金利を支払うのです。総資産経常利益率でいえば、マイナスです。受取利息があるものの、それを大きく上回る金利を支払うのです。現預金と言う資産を持っているだけで、金利の支払いを垂れ流してゆくのです。しかも、そうたいして儲かっていない会社ほど、そんなことをされているのです。資金繰りが厳しいと嘆く前に、金利での現金流出を止めるべきなのです。
以前から申し上げている通り、当座貸越契約を銀行と結んでおけば、いつでもお金は借りられるのです。必要もないのに、日常的にお金を借り続ける必要はありません。そんなことをしても、銀行担当者を喜ばせるだけです。労務費を始め、全ての物価が上がっている今、せめて余計な金利でお金を流出させないように、してほしいのです。
4.当座預金から、普通預金・定期預金へ
銀行を取り巻く環境は大きく変わり、カネ余りでお金の貸し先がない、という時代は終わりました。株価が大きく跳ね上がり、設備投資はますます旺盛の状況です。銀行はここぞとばかりに預金を集め、融資額を大きく伸ばしています。銀行はカネ余りから、融資をするための預金不足になっているのです。そのため、あらゆる手段で預金をかき集めています。
「御社が他行に預けている預金を、わたくし共の定期預金に移していただけませんか。そうしていただければ、定期預金の金利を1%にしますよ。」
といった提案を受けて、
「お金を他行からその銀行の定期預金に移しました。」
といった声を多く聞くようになってきたのです。
しかも、他行の当座預金に預けていたお金を定期預金に移せば、先ほどの銀行の提案なら、1%の利ザヤがまるまる増えるのです。当座預金は金利がゼロです。当座預金は小切手や手形を発行できる、というメリットで使われてきました。しかし昨今、小切手も手形も使わない時代となり、当座預金にお金を預ける必要性がなくなっているのです。
普通預金に移すだけでも、現状は多くの銀行で0.4%の金利がつきます。当座預金にお金を預けて金利ゼロより、普通預金のほうが資産として、わずかでも稼いでくれるのです。それが定期預金に預けると1.0%なら、移したくなるのもわかります。
つまり、銀行にすれば、そのくらいの金利を払っても、十分に利益を稼げるくらいの金利でお金を貸すことができる、ということです。
とにかく銀行は、資金集めに力を注いでいます。金利で稼げる時代に入り、そんな時代を始めて経験する銀行員が、なりふり構わず預金をかき集めているのです。そのような現状を踏まえ、当座預金に金利ゼロで稼いだお金を寝かせておくくらいなら、普通預金や定期預金を活用してほしいのです。