menu

経営者のための最新情報

実務家・専門家の
”声”と”文字”のコラムを毎週更新!

文字の大きさ
  • 小
  • 中
  • 大

税務・会計

第89回 賃上げしたら法人税の減税で取り返す!

賢い社長の「経理財務の見どころ・勘どころ・ツッコミどころ」

「賃上げ促進税制」を活用しよう!

6割超の中小企業が2024年も賃上げを予定しています(日本商工会議所「中小企業の人手不足、賃金・最低賃金に関する調査」)。

人手不足や物価上昇の中で、優秀な人材を確保するために賃上げは避けられない現実です。

しかし、賃上げには経営への負担も伴います。

そこで活用したいのが、「賃上げ促進税制」です。

従業員の賃金を一定水準以上引き上げた場合に、法人税の税負担が軽減されるという減税措置です。

今回は、中小企業の賃上げ促進税制について、説明します。


御社は今年、何%の賃上げを予定していますか?


中小企業の賃上げ促進税制の概要

中小企業に対する賃上げ促進税制は、前年度より従業員の給与を増加させた場合に、その増加額の一部を法人税から税額控除できる減税制度です。

適用期間は令和4年4月から令和6年3月までの間に開始する事業年度が対象となります。


従業員に対する給料と賞与の年間支給総額が前年度と比べて1.5%以上増加していれば、給与増加額の15%を法人税額から控除できます。

さらに、給与支給額が前年度と比べて2.5%以上増加している場合は、税額控除率が15%上乗せされ、給与増加額の30%(15%+15%)を法人税額から控除できます。

例えば、前期よりも年間1千万円賃上げ(給料手当が増加した)会社は、法人税額が3百万円(1千万円×30%)減税されるということです。

ただし、控除できる税額は法人税額の20%が上限となります。


決算日が近づいたら、損益計算書の販売費および一般管理費の「給料手当」の勘定科目を前期と比較して、増加率を計算してみてください。

賃上げ促進税制を考慮して、決算賞与の支給額を決めている会社もあります。


今期1.5%以上の賃上げをしていますか?
次のページ

1

2 3 4

第88回 デジタルインボイスPeppolが経理業務を変える前のページ

第90回 交際費対象外の飲食費1人10,000円に引き上げ次のページ

JMCAおすすめ商品・サービスopen_in_new

関連セミナー・商品

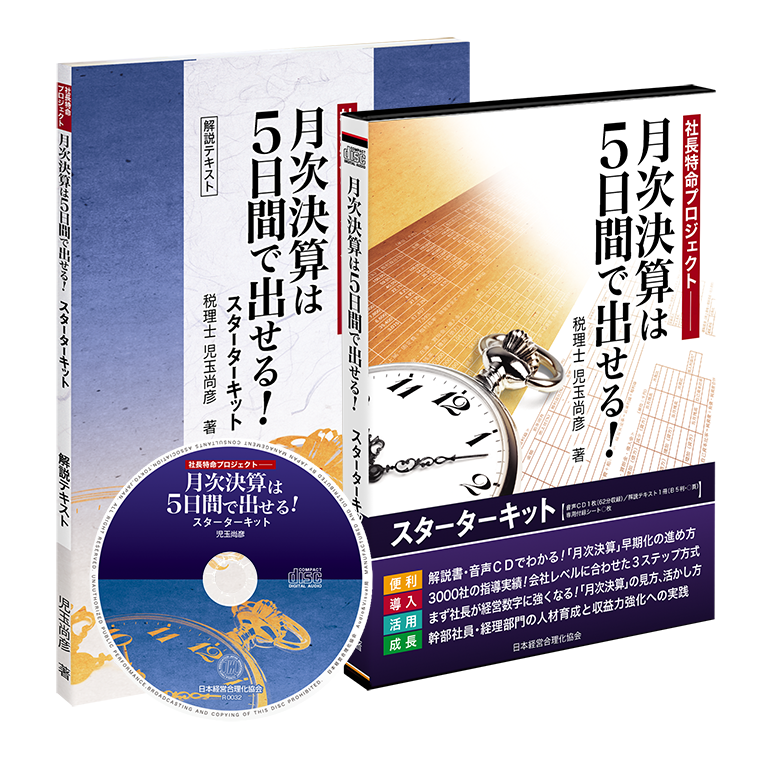
  1. 月次決算は5日間で出せる!スターターキット

    本

    月次決算は5日間で出せる!スターターキット

関連記事

  1. 第132回 ハイブリッド経理で高品質な管理体制を構築

  2. 第38回 システム導入で〈経理がやってはいけない3つのこと〉

  3. 第63回 2024年1月から電子取引データの保存義務化が始まります

最新の経営コラム

  1. 第78回 「受注体質」と「見込み体質」

  2. 第182回「適度な音量で楽しむ“ライブ用”の耳栓」

  3. 第202回「社内講師制度の作り方」

ランキング

  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10
  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10

新着情報メール

日本経営合理化協会では経営コラムや教材の最新情報をいち早くお届けするメールマガジンを発信しております。ご希望の方は下記よりご登録下さい。

emailメールマガジン登録する

新着情報

  1. 採用・法律

    第118回 民事訴訟のデジタル化
  2. 仕事術

    第165回 中高年層に人気!“聴こえ易い”スピーカー
  3. マネジメント

    第63回 『リーダーの条件』
  4. 戦略・戦術

    第65回 新潟視察でわかった『会社を守り、成長させる原動力とは何か?』~ファンビ...
  5. 社員教育・営業

    第37講 カスタマーハラスメント対策の実務策㉔「それじゃあ、私が悪いってことです...
keyboard_arrow_up