menu

経営者のための最新情報

実務家・専門家の
”声”と”文字”のコラムを毎週更新!

文字の大きさ
  • 小
  • 中
  • 大

税務・会計

第30回 自己資本比率の高い会社は、有事でも銀行融資枠を早期に確保できていた

おカネが残る決算書にするために、やっておきたいこと

※映像と音声は同じ内容です

今回のキーワード
自己資本比率

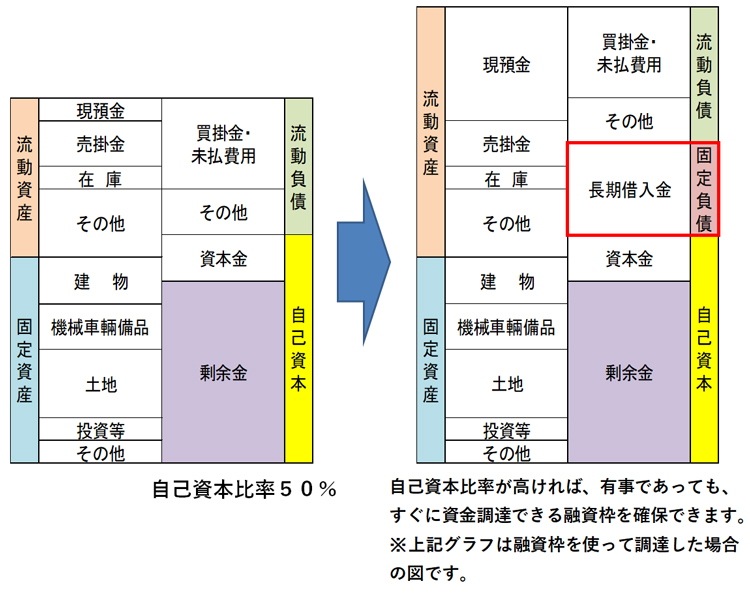
「自己資本比率」とは、貸借対照表の合計である総資本に占める、純資産の比率を示します。その中身は大きく、「資本金」と「利益剰余金」のふたつに分かれます。「資本金」は、株式発行に伴い、会社に払い込んだお金です。「利益剰余金」は毎年の損益計算書における最終利益である、「純利益」を積み重ねた累計金額です。
 
「自己資本比率」は、その数値が大きいほど、財務的に強い安定感がある、とされます。要は、倒産しづらくなるのです。
自己資本比率が30%あれば、それなりの安定感があるとされます。
50%なら、かなり強い安定感です。70%以上なら、どんなことがあろうとも、すぐに倒れることがない、岩盤のような安定感となります。
 
自己資本比率が大きい数字である、ということは、利益剰余金の額が大きい、ということです。利益剰余金が大きいということは、毎年の純利益を着実に積み重ねてきた会社である、という証なのです。
また、自己資本比率が大きいということは、総資本に占める借入金などの負債額が少ない、ということでもあります。
負債とは、払わないといけないお金です。その負債が少ないということは、お金が残りやすい財務体質である、ということなのです。
 
財務的安定感とお金が残りやすい体質を示す数値として、最もわかりやすいのが、「自己資本比率」なのです。
 
 
bspl2_30.jpg
 

第29回 手元資金がいるときは、有価証券もタイミングを見て売却しなさい前のページ

第31回 政府系銀行の融資に殺到するときは、税理士を活用しなさい次のページ

JMCAおすすめ商品・サービスopen_in_new

関連セミナー・商品

  1. 事業承継ー高額退職金と相続税の新ルール対策ー

    セミナー

    事業承継ー高額退職金と相続税の新ルール対策ー

  2. 持たざる経営

    本

    持たざる経営

  3. 《持たざる経営》のすすめ方

    音声・映像

    《持たざる経営》のすすめ方

関連記事

  1. 第11回 
    銀行の提案には、もれなく借入がついてくる、と考えなさい!

  2. 第25回 危機対応費用は何もかもすべて、特別損失にしなさい

  3. 第1回 
    P/L(損益計算書)を面積グラフにして、
    5つの「利益を見える化」してみる。
最新の経営コラム

  1. Vol. 10 ハロウィン前なのに、もうクリスマス?バーグドルフが売り場に仕込む「観に行く理由」

  2. AI投資ブームはどこへ向かう?ネットバブルから「GBF祭り」の結末を考察する

  3. 第25講 日本の総合商社 世界では珍しい存在だと知っていましたか?商社に学ぶウェルビーイング経営

ランキング

  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10
  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10

新着情報メール

日本経営合理化協会では経営コラムや教材の最新情報をいち早くお届けするメールマガジンを発信しております。ご希望の方は下記よりご登録下さい。

emailメールマガジン登録する

新着情報

  1. 教養

    第130回『最後に勝つ負け方を知っておけ。』(著:アントニオ猪木)
  2. 製造業

    第303号 モノの捨て方で経営を改善したB社の事例
  3. 仕事術

    第103回 リモートワーク、会社のパソコンを自宅から操作
  4. マネジメント

    第125回 『自分は他人とどこが違うか』
  5. 戦略・戦術

    第248号 宅配送料についての新しい取り組み
keyboard_arrow_up