menu

経営者のための最新情報

実務家・専門家の
”声”と”文字”のコラムを毎週更新!

文字の大きさ
  • 小
  • 中
  • 大

税務・会計

第3回 仕入れや経費が高騰しても、営業黒字を確保している会社

強い決算書の会社はココが違う!

「強い決算書の会社はココが違う!」ワンポイント音声講座

↑音声講座は上記を再生ください↑


今回のキーワード「営業利益」

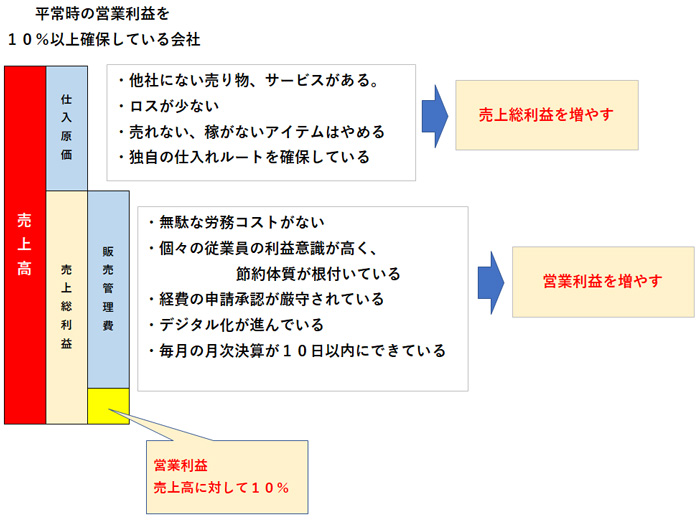
 本業の儲けを表す利益であり、銀行が最も重視する利益です。
基本的な計算式は、次の通りです。

  営業利益 = 売上高 ― 仕入原価 ― 販売管理費

営業利益は、どんなことがあろうとも、黒字にしておきたい利益です。

それは、銀行が最も重視し、銀行格付け(スコアリング)に影響する数値だからです。

このように大切な営業利益ですが、その数値を知っている従業員は、極めて少ないです。多くの従業員は、上の計算式で求められる利益である営業利益は、売上高に対して2割か3割くらい、と思っています。

「いやいや、うちの会社の営業利益は売上高に対して3%前後だよ。」と教えると、

「えっ!うちの会社は大丈夫なんですか!」となります。

「だから、ロスを出すな!経費を節約せよ!と社長は言うんだよ。」

と言って、初めてその従業員たちは納得するのです。営業利益なんて知らないから、利益意識がないのです。

一方、どんな環境でも営業利益をしっかりと黒字にする会社の従業員は、利益意識が高いです。自社の営業利益がどの程度なのか、知る従業員が多いです。

強い決算書の会社は、ここが違うのです。
第2回 事業に関係のない投資や資産がなく、身ぎれいな決算書になっている会社前のページ

第4回 直近5年間の推移でみても、労務費率が上昇していない会社次のページ

JMCAおすすめ商品・サービスopen_in_new

関連セミナー・商品

  1. 事業承継ー高額退職金と相続税の新ルール対策ー

    セミナー

    事業承継ー高額退職金と相続税の新ルール対策ー

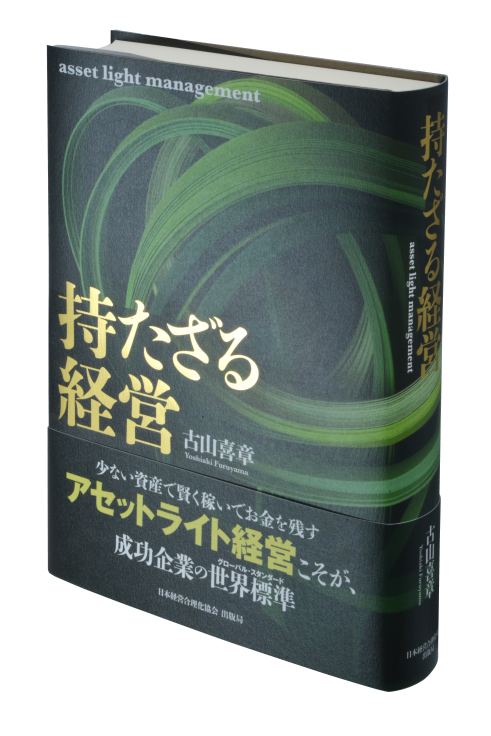
  2. 持たざる経営

    本

    持たざる経営

  3. 《持たざる経営》のすすめ方

    音声・映像

    《持たざる経営》のすすめ方

関連記事

  1. 第2回 
    バブル期はB/S不況、今はP/L不況です。
  2. 第17回 管理者が感情で動かず、カネ勘定で動いている

  3. 第27回 長らく無借金の会社は、銀行にとって狙い目です

最新の経営コラム

  1. Vol. 10 ハロウィン前なのに、もうクリスマス?バーグドルフが売り場に仕込む「観に行く理由」

  2. AI投資ブームはどこへ向かう?ネットバブルから「GBF祭り」の結末を考察する

  3. 第25講 日本の総合商社 世界では珍しい存在だと知っていましたか?商社に学ぶウェルビーイング経営

ランキング

  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10
  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10

新着情報メール

日本経営合理化協会では経営コラムや教材の最新情報をいち早くお届けするメールマガジンを発信しております。ご希望の方は下記よりご登録下さい。
emailメールマガジン登録する

新着情報

  1. 社長業

    Vol.150 ブームを作る、ブームを業績に結び付ける
  2. 税務・会計

    第31回 政府系銀行の融資に殺到するときは、税理士を活用しなさい
  3. 教養

    第22回 『リッカルド・ムーティ自伝』(著:リッカルド・ムーティ)
  4. 税務・会計

    第1回 損益分岐点は、どうなれば下がるのか?
  5. マネジメント

    マキアヴェッリの知(2) 組織統治と維持の要点
keyboard_arrow_up