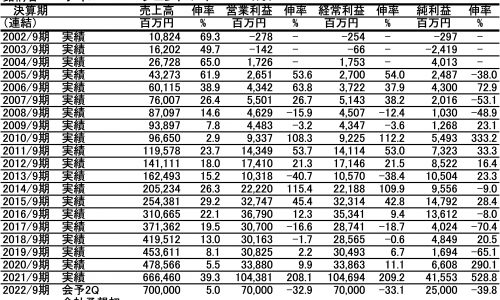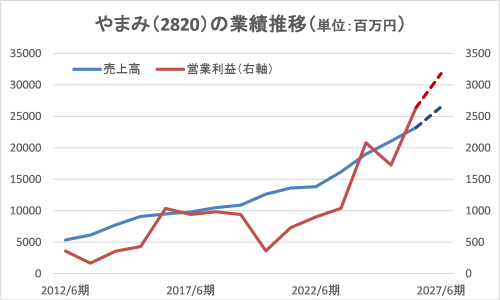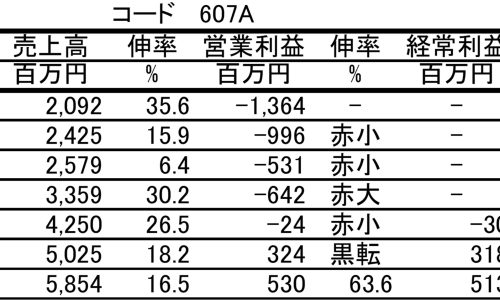


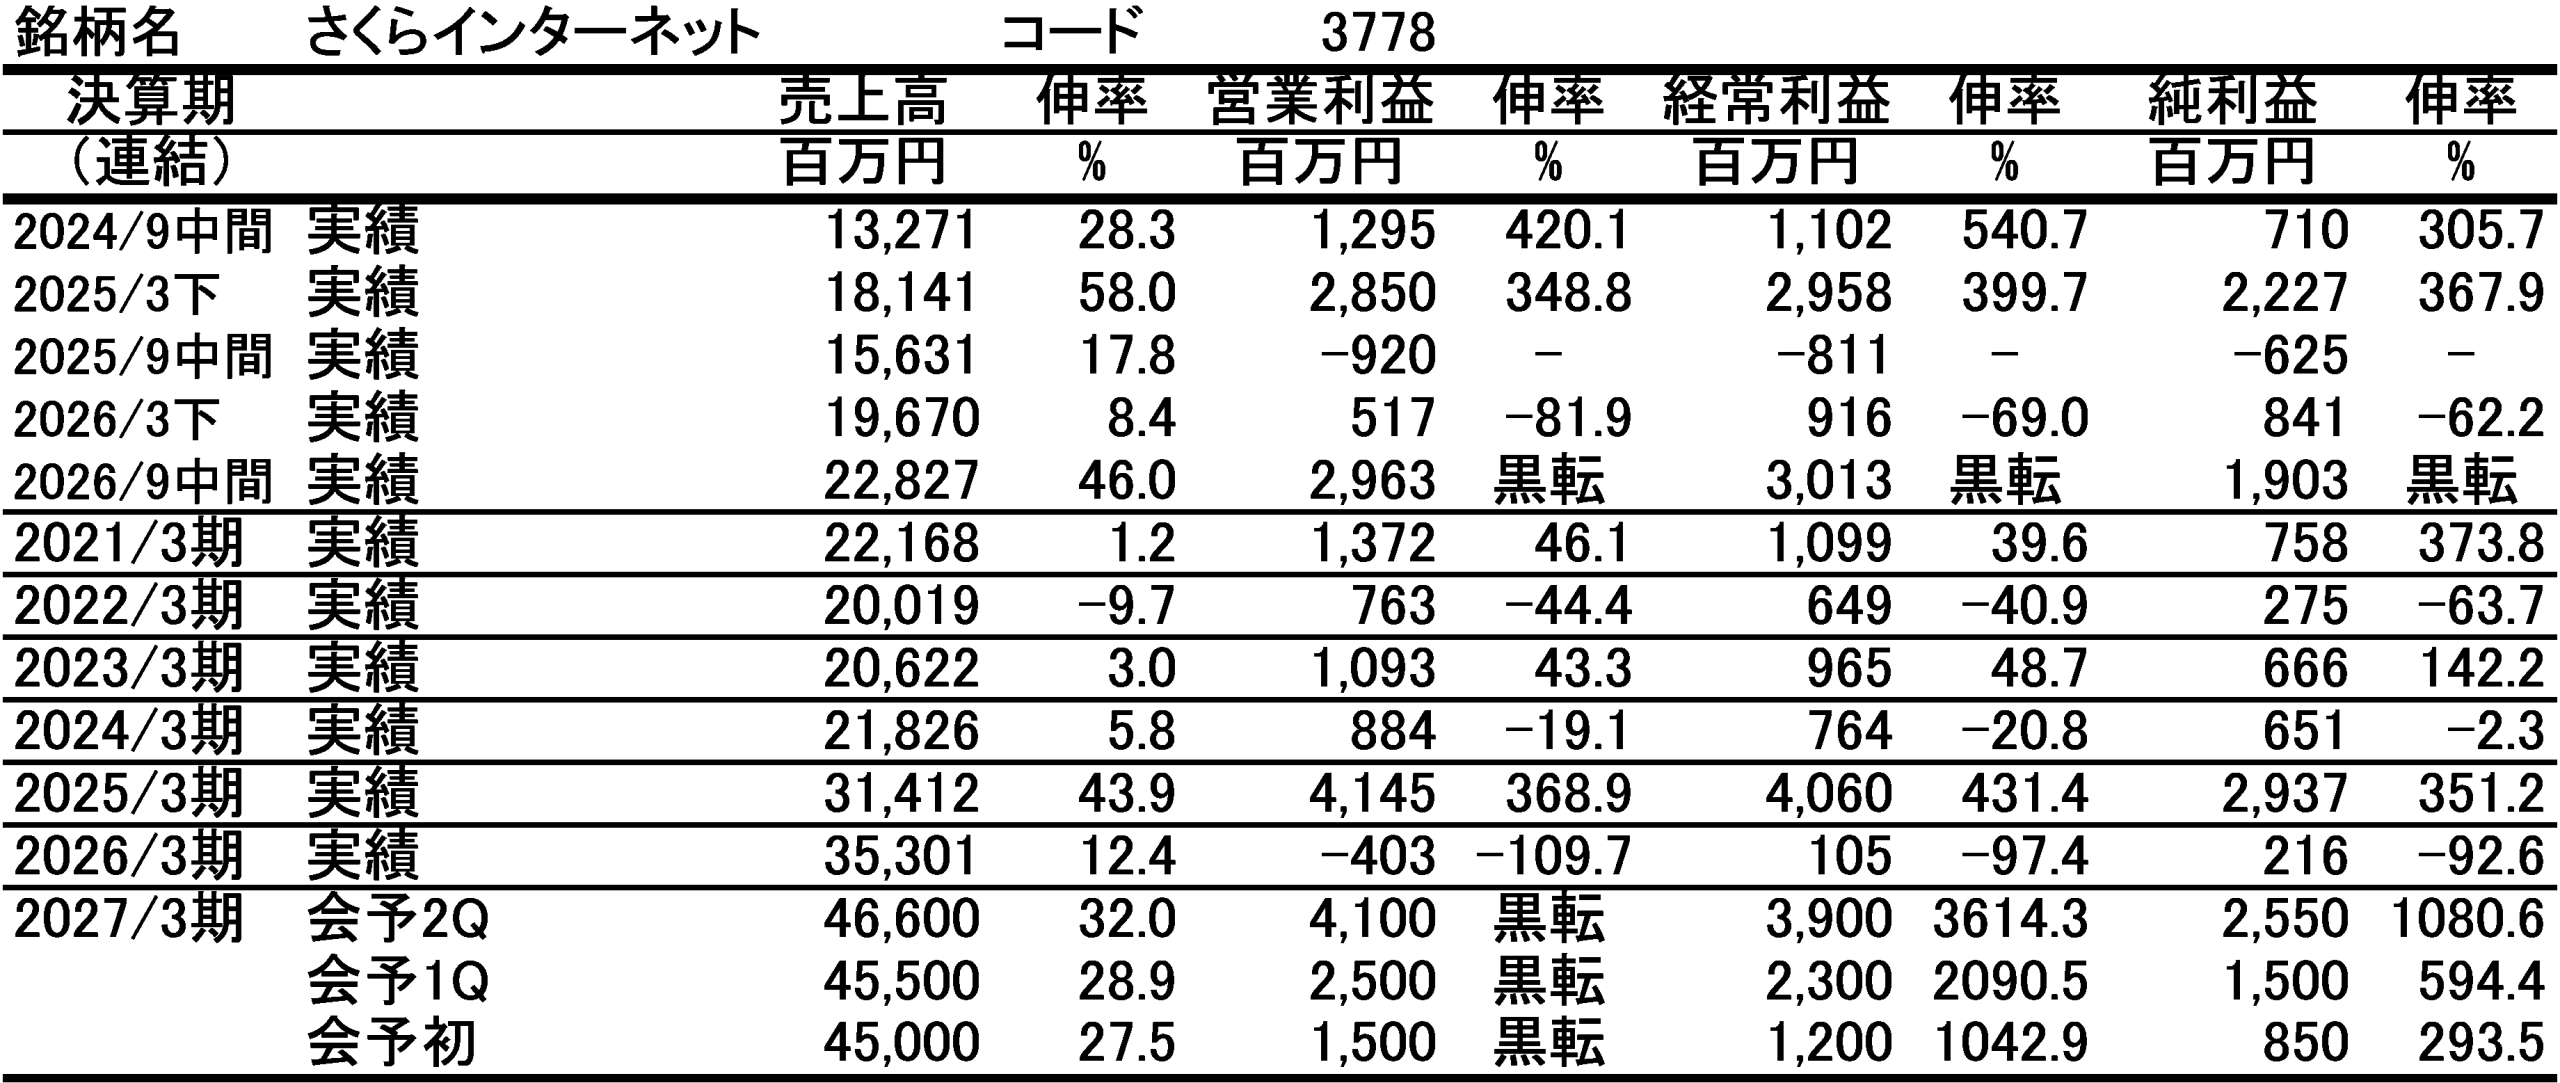
国産で唯一ガバメントクラウドに認定されている企業であるさくらインターネットの業績は、AI向け需要により2025年3月期にGPUクラウドサービスの爆発的な拡大があって、一気に従来の過去最高益の3倍となる営業利益を達成するほどの急変貌を遂げた。ところが、翌2026年3月期には需要の急減速と経費増で一転、赤字となった。
しかし、AI需要のステージが学習需要から推論需要に転換したことで、2027年3月期にはV字回復し、2025年3月期レベルの営業利益を達成する見込みである。さらには、学習需要と異なり、推論需要は累積的に積み上がることから、今後は比較的高めかつコンスタントな成長軌道に乗るものと考えられる。
さくらインターネットの2027年3月期第2四半期累計決算は46.0%増収、営業利益は29.63億円の黒字転換となった。今期に関しては、現時点で32.0%増収、営業利益は41億円と2025年3月期並みの水準を予想している。すでに上期の結果にも表れているが、これは、前期に投資したGPUが収益を生み始め、投資費用と収益の時間差が解消され始めたことが一つの要因である。
さらに、今期に関しては単価も上がり、需要も増える状況となってきた。この背景には、GPUの需要が学習から推論に変わってきたことがある。AIが普及する初期においてはAIモデルを作り、賢くさせる作業が中心となる。これは開発期間中の集中的な利用であり、大口顧客ではあるが期間が限られやすい面がある。これが学習需要である。一方、開発したAIに質問や指示を処理させるのが推論需要である。そのサービスが稼働している間は継続的に利用され、継続的な収益が見込め、利用量が増えるほど収益も積み上がることになる。
生成AIが普及する初期は、企業や研究機関が「自社専用のAIを作る」ためにGPUを大量に使う学習需要が中心であった。しかし現在は、ChatGPTのようなAIを実際の業務や消費者向けサービスで動かす場面が増え、AIが答えを返すたびにGPU計算が必要になる推論需要が急増しているわけである。
単価が上昇しているのは、単に価格を引き上げているからだけではない。同社のサービスが単にGPUを貸すビジネスから、GPU+ネットワーク+ストレージ+運用・セキュリティ+AI実行環境をセットで提供するようなサービスに移行しているということである。
また、同社では「トークン用のGPUを米企業から借りるより同社に代えることで、数億円の利用料が何千万円も安くなる」と述べている。今はこういった乗り換えによる売上増も多くなっている模様である。このトークンとは、生成AIが文章などを処理する際の単位であり、入力や出力に使われたトークン数に応じて利用料金が計算される。「トークン」はAIが文章を処理するときの、いわば言葉のかけらの単位を示すものである。同社によれば、当初のAI自体の開発から、その開発したAIを多くの人が使う段階に入ったことで、段違いにトークン用の需要が増えているようである。同社の表現を用いると、「トークンが通貨のようになっていて、GPUが世界的に不足している」とのことである。
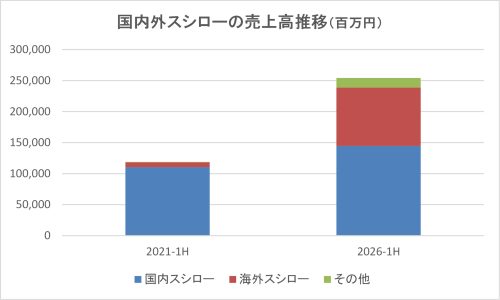
これらの結果、前年度上期のGPUクラウドサービスの伸びは25.9%増であったが、今上期には3.6倍と急増している。このような推論需要への移行、トークン利用料の増加によって、今後に関しては前期のような大減速が起こる可能性が低くなり、当面、同社の高成長が継続する可能性が高まっていると言えよう。
有賀の眼
我が国において、様々な規模のデータセンターが乱立する中、中小のデータセンター業者は、国内外の大手データセンター事業者に吸収されるなどして、徐々に姿を消していった。そんな中にあって、中堅データセンターとして、独自の戦略を推し進め、際立った存在感を示しているのが同社である。
大手もいまだ成し遂げていない、ガバメントクラウドの国産唯一の認定企業として、AI時代に大きく羽ばたく同社の今後に注目したいものである。