menu

経営者のための最新情報

実務家・専門家の
”声”と”文字”のコラムを毎週更新!

文字の大きさ
  • 小
  • 中
  • 大

税務・会計

第19回 製造原価報告書なんて、中小企業ではいらない!
~上場企業並みの処理をしたほうがよい、という大ウソ~

おカネが残る決算書にするために、やっておきたいこと

今回のキーワード
「製造原価報告書」

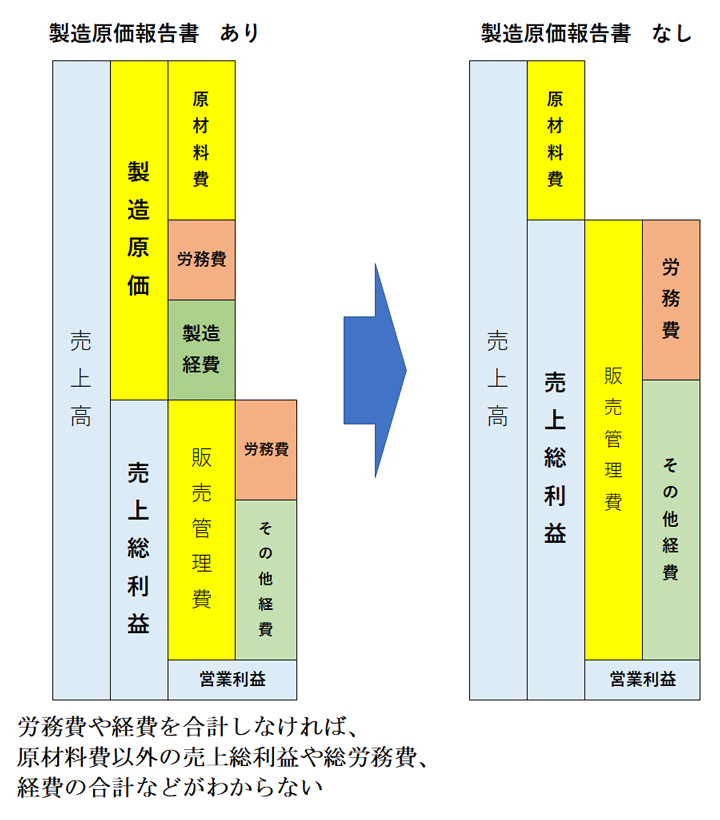
特にメーカーなど、製品を作る会社の決算書において、損益計算書を補完する役割で作成される、決算書の一部となる計算書です。
上場会社に於いては、製品にかかる原価や経費を明確にして株主に開示する必要があります。製造原価の内容は、原材料費だけでなく、労務費、光熱費、その他製造経費なども含むのです。
売上高から、その製造原価を差し引いたものが、売上総利益となります。
 
しかし、経営サイドから見れば、本当に知りたい売上総利益は、売上から原材料費だけを引いた利益です。いわゆる限界利益とも言います。
なぜなら、製造原価報告書があると、労務費も経費も、製造原価と一般管理費に分散されます。全社の労務費を算出するにも、製造原価の労務費と一般管理費の労務費を合計しなければなりません。要は、非常に見づらく面倒くさいのです。
 
数字を開示するわけでもないのに、わざわざ見づらい決算書にする必要はありません。
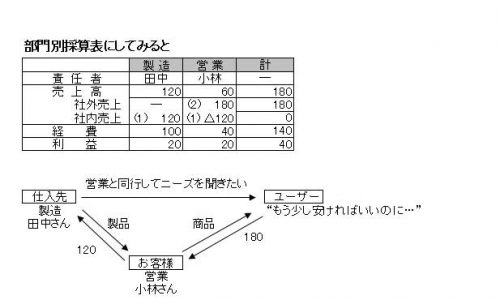
製造部門の数字を把握したいのなら、決算書とは別に、管理会計として社内で数字を把握すればよいのです。その方が、数字を早く知ることができ、機動的に対策を打てます。
 
中小企業の決算書は、製造原価報告書など作成せず、シンプルな形にすべきなのです。
 
 
bspl2_19.gif

第18回 解約できない定期預金、ありませんか?前のページ

第20回 短期借入金と長期借入金はどう違うのか、ご存知ですか?~設備資金を短期でまかなうのは大間違い~次のページ

JMCAおすすめ商品・サービスopen_in_new

関連セミナー・商品

  1. 事業承継ー高額退職金と相続税の新ルール対策ー

    セミナー

    事業承継ー高額退職金と相続税の新ルール対策ー

  2. 持たざる経営

    本

    持たざる経営

  3. 《持たざる経営》のすすめ方

    音声・映像

    《持たざる経営》のすすめ方

関連記事

  1. 第3回 
    株主名簿の整理は、できていますか?~その① 株式が分散しすぎていませんか?~

  2. 第39回 給与明細の準備・配布には、何の付加価値もありません

  3. 第2回 
    バブル期はB/S不況、今はP/L不況です。
最新の経営コラム

  1. 第207話 驚く事実 日本の輸出がアジアNIESより少ない

  2. 朝礼・会議での「社長の3分間スピーチ」ネタ帳(2026年10月28日号)

  3. 第九十九話 出会いを育て、取引の柱をつくる展示会戦略 ~大阪の町工場に学ぶ、販路分散とお客さまづくり

ランキング

  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10
  1. 1
  2. 2
  3. 3
  4. 4
  5. 5
  6. 6
  7. 7
  8. 8
  9. 9
  10. 10

新着情報メール

日本経営合理化協会では経営コラムや教材の最新情報をいち早くお届けするメールマガジンを発信しております。ご希望の方は下記よりご登録下さい。
emailメールマガジン登録する

新着情報

  1. 税務・会計

    第8回 社内を細分化すれば、責任者の意識と行動が変わる
  2. 経済・株式・資産

    第13話 メガバンクの最新動向 ~デジタル化の推進~
  3. マネジメント

    第149回 契約を更新する、解除する
  4. 戦略・戦術

    第2話  「人手不足?人手を省け!」
  5. 税務・会計

    第100回 郵便料金値上げで請求書の発行は紙から電子へ
keyboard_arrow_up